Cash stuffing: zo verdeel ik mijn geld over enveloppen en mappen
Geld dat op je rekening staat, voelt soms abstract. Je ziet een bedrag, maar niet waar het voor bedoeld is. Cash stuffing maakt dat zichtbaar: je verdeelt contant geld over enveloppen, elk met een eigen doel. Ik doe het sinds twee jaar en het is een vast onderdeel van mijn geldzaken geworden. In dit artikel laat ik zien hoe ik het aanpak.
Wat is cash stuffing?
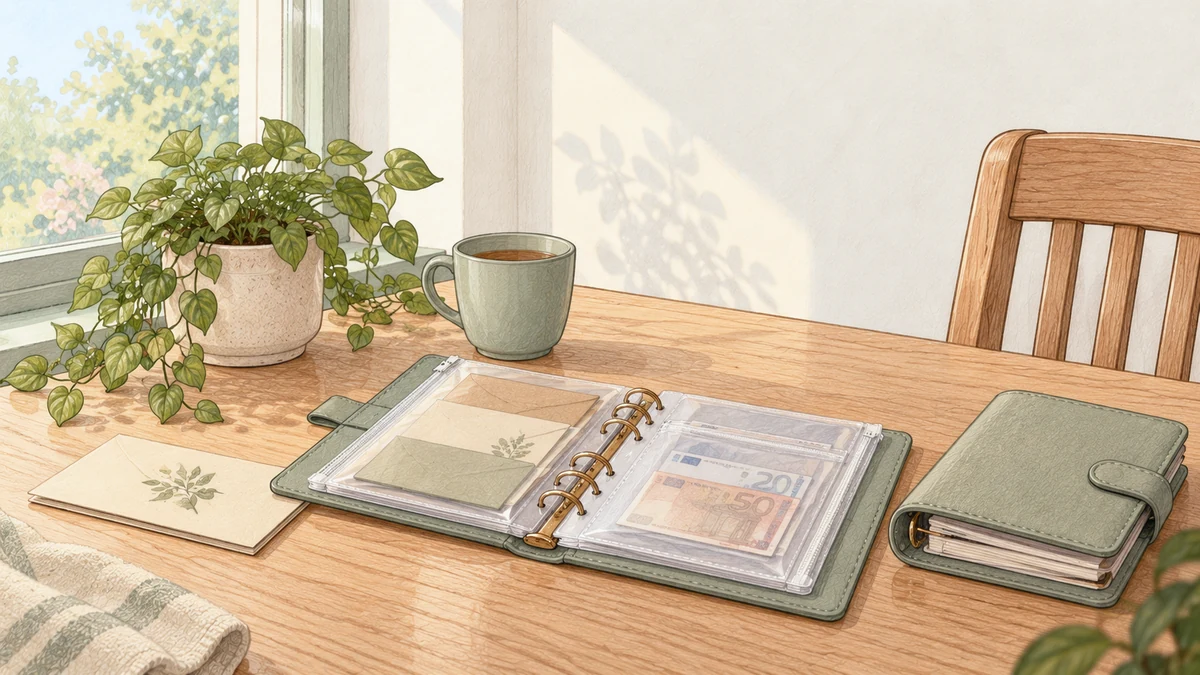
Bij cash stuffing geef je elk deel van je geld een bestemming. Je hebt bijvoorbeeld een envelop voor kleding, een voor de feestdagen en een voor een vakantie. Het geld in die envelop is alleen voor dat doel. Is de envelop leeg, dan weet je dat je budget voor dat doel op is.
Veel mensen gebruiken mappen met plastic insteekhoesjes in A5- of A6-formaat, zodat alles bij elkaar zit. Het idee is eenvoudig: je ziet en voelt hoeveel geld er is, en je ziet je doelen groeien.
Hoe ik begonnen ben
Ik begon met het geld dat aan het eind van de week overbleef van mijn boodschappenbudget. In plaats van dat ongemerkt op mijn rekening te laten staan, ging het naar mijn mappen. Later kwamen daar ook kleine bijverdiensten bij, zoals de opbrengst van online enquêtes en van kleding die ik via Vinted verkocht.
Mijn mappen
Inmiddels werk ik met een aantal mappen, elk met een eigen functie.
Grote doelen (A5). Hier spaar ik voor de dingen die ik niet uit één maand kan betalen: vakanties, auto, elektrische fiets en een verbouwing.
Zorgkosten (A5). Voor het eigen risico en zorgkosten die je niet altijd ziet aankomen, zoals de apotheek, een nieuwe bril, de tandarts en de mondhygiënist.
Feestdagen (A5). Voor Sinterklaas, Kerst, Halloween en andere feestdagen. Die komen elk jaar terug, maar vallen toch vaak tegen als je er niet voor hebt gespaard.
Budgetmappen. Voor uitgaven die per maand verschillen, zoals kleding, voorraad, jaarafrekening energie en water, en gemeentelijke belastingen.
Maand vooruit. Hier bouw ik mijn buffer op. Mijn doel is om uiteindelijk zes maanden aan uitgaven achter de hand te hebben, zodat een tegenvaller of een periode met minder inkomen me niet meteen in de problemen brengt. Hoe groot een buffer voor jou moet zijn, hangt af van je eigen situatie. Het Nibud heeft een rekenhulp waarmee je dat kunt uitrekenen.
Maandmap en spelletjesmap (A6). Hier gebruik ik spaarchallenges: kaarten met rondjes of vakjes die je afstreept of openkrast als je geld opzijzet. Zo wordt sparen een spelletje.
Spelletjes maken sparen leuker
Met spaarchallenges wordt sparen een spelletje. Je kunt bijvoorbeeld een kaart met twintig vakjes van één of twee euro vullen, of met een kraskaart in kleine stapjes naar een bedrag toe werken. Elk vakje dat je afstreept, voelt als een kleine overwinning.
Is de maandmap of de spelletjesmap vol, dan verdeel ik het geld over de andere mappen: de grote doelen, de zorgkosten, de maand vooruit en de budgetmappen.
Ik heb cash stuffing ook aan mijn kleinkinderen geleerd. Zij sparen nu een deel van hun zakgeld. Zo leren ze al jong dat geld een bestemming kan hebben.
Mijn overzicht: een eigen financiëndocument
Mappen alleen zijn niet genoeg. Ik heb daarnaast een eigen document waarin ik elke maand mijn budget bijhoud: mijn inkomen, mijn vaste uitgaven, mijn spaardoelen en overige uitgaven zoals boodschappen.
Mijn boodschappenbudget verdeel ik over vijf weken. Zo kom ik ook in een maand met vijf weken niet tekort. Wat ik aan het eind van een week overhoud, gaat naar mijn mappen.
Wat het mij heeft opgeleverd
Sinds ik dit doe, heb ik er nieuwe meubels van kunnen kopen. Mijn mondhygiënist voor dit jaar is betaald, net als nieuwe kleding en de jaarafrekening van het water. Het geld voor de energierekening van volgende maand ligt al klaar.
Mijn buffer is nog niet compleet, maar staat inmiddels op drie maanden. De andere doelen lopen nog. Ze groeien elke maand een beetje.
Waar je op moet letten
Houd niet te veel contant geld in huis. Hoe meer er in je mappen zit, hoe vervelender het is als er iets gebeurt. Kijk ook in je inboedelverzekering hoeveel contant geld er verzekerd is bij diefstal of brand. Dat is vaak beperkt. Zelf heb ik daarom bij mijn bank spaardoelen aangemaakt die horen bij mijn mappen. Zodra er in een map een bepaald bedrag zit, zet ik het op de bijbehorende spaarrekening. Zo heb ik weinig contant geld in huis en houd ik toch per doel overzicht.
Begin klein. Je hoeft niet meteen tien mappen te hebben. Eén envelop voor boodschappen en één voor een doel waar je naar uitkijkt, is genoeg om te merken of het bij je past.
Is het iets voor jou?
Cash stuffing past goed bij je als je beter wilt zien waar je geld naartoe gaat, als je graag met je handen bezig bent, of als je merkt dat kleine bedragen op je rekening ongemerkt verdwijnen. Vind je het juist prettig dat alles digitaal gaat, dan kun je hetzelfde idee toepassen met aparte spaarrekeningen of potjes in je bankapp.
Welke vorm je ook kiest, het begint met overzicht. Wil je weten hoe jij er nu voor staat? Doe dan de gratis 45+ Vrijheidscheck.
Lees ook: Weinig spaargeld? Zo bouw je meer financiële ruimte · Bijverdienen met online enquêtes: wat levert het echt op?
Bronnen
Bronnen geraadpleegd op 11 oktober 2026.
Dit artikel is algemene informatie en geen persoonlijk advies. Het houdt geen rekening met jouw individuele omstandigheden.